




Summary
2026超级碗首现流媒体观看占比过半(54%),AI科技品牌广告占比跃至30%。跨屏测量成投放基本门槛,MiQ Sigma助品牌打通CTV、社交、创作者内容,精准衡量广告回报。
每一年,超级碗都像是一面镜子。
它不只是美国最盛大的体育赛事,更是对美国媒体消费趋势最直观的一次年度“体检”。
今年,这面镜子给出了一个非常清晰的答案:
在2026年第60届超级碗(Super Bowl LX)的直播中,首次有超过一半的美国家庭通过流媒体观看比赛。传统的有线电视和广播电视,第一次在这场国民级直播事件中被反超。
这是来自 MiQ TV Intelligence 数据集的核心发现——通过 MiQ Sigma 平台追踪的全美超过
7000 万台设备ACR(自动内容识别)数据。统计的方式固然值得细究(后文会具体说明),但这一变化对广告商而言,其影响无论怎样强调都不为过。根据我们的测算,美国规模最大的电视直播盛事如今已正式进入流媒体主导的时代。
以下是三个值得关注的要点。
1.流媒体成为超级碗的主流观看方式
MiQ 通过对 7000 余万台电视设备的收视数据分析,我们梳理了 2026 年 2 月 8 日超级碗周日的美国家庭收视格局。我们将观众分为两类:一类通过传统有线电视或广播电视信号收看比赛,另一类则通过智能电视或联网设备上的流媒体应用观看。
结果显示:
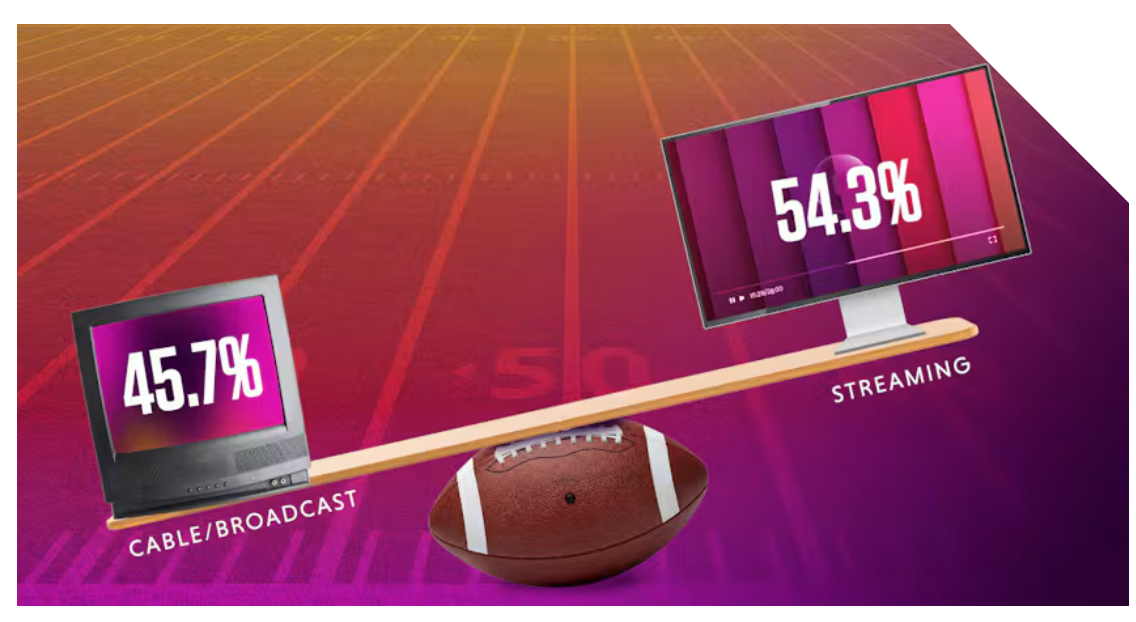
- 约 54% 的家庭选择通过流媒体观看,
- 传统有线电视与广播电视合计占比 46%。
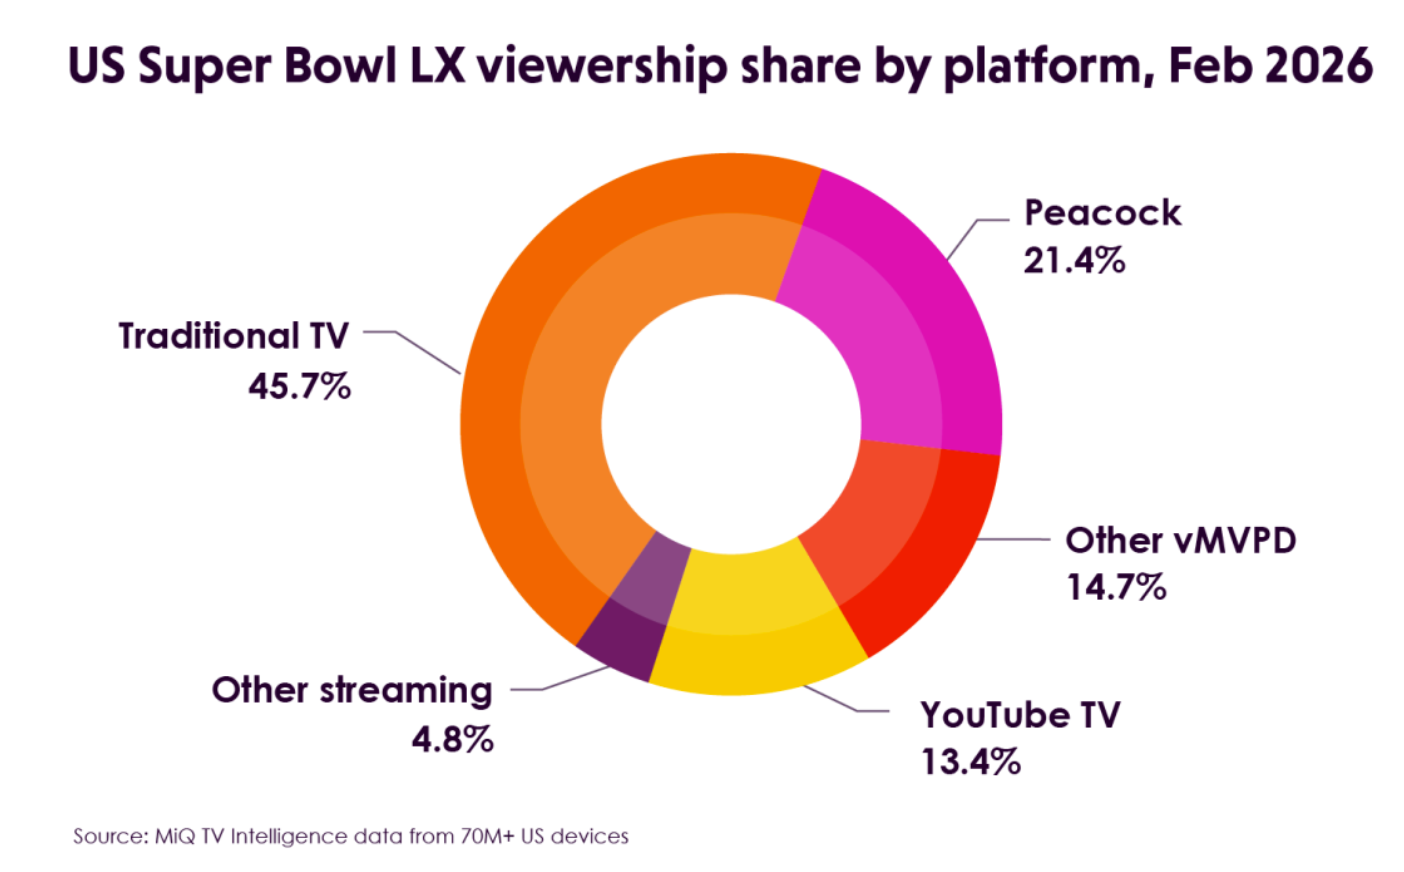
这里值得注意的是:我们的流媒体数据包含 YouTube TV、Hulu Live、Sling 等虚拟多频道视频节目发行方(vMVPD)。而在尼尔森的统计体系中,这类平台的观看数据通常被归入广播电视或有线电视。如果按照尼尔森的统计方式,本届超级碗的流媒体份额将不会过半。
我们之所以做出不同的分类方式,主要是基于以下几点考量:
首先,这类服务依赖互联网传输,以应用为入口,支持多终端访问。更重要的是,从广告投放角度来看,它们可以通过 The Trade Desk 和 DV360 等程序化购买平台触达目标人群。因此,在媒体规划与购买的实操层面,这些渠道的运作方式与流媒体广告资源几乎没有区别。从这个角度出发,我们认为将其归类为流媒体更能真实反映程序化广告行业的实际交易方式与市场结构。
即便暂时搁置关于 vMVPD 归属的讨论,仅看 Peacock 的表现也足以说明趋势:在我们的数据集中,仅这一家平台就拿下了超过 21% 的收视份额。对于一个直播流媒体平台而言,这个数字相当可观。
其他值得关注的细节还包括:传统观众的连续观看时长平均为 96 分钟,略高于流媒体观众的 81 分钟;此外,我们还剔除了少数通过两种渠道混合观看的家庭样本,以确保数据口径的一致性。
结论非常直接:当超级碗的观众分散在 Peacock、YouTube TV 及多个流媒体平台之间时,跨屏测量与去重能力就成为了广告投放的基本门槛。
2. 人工智能与科技主导广告版图
本届超级碗的广告商阵容本身就折射出当前经济重心正在发生的变化。
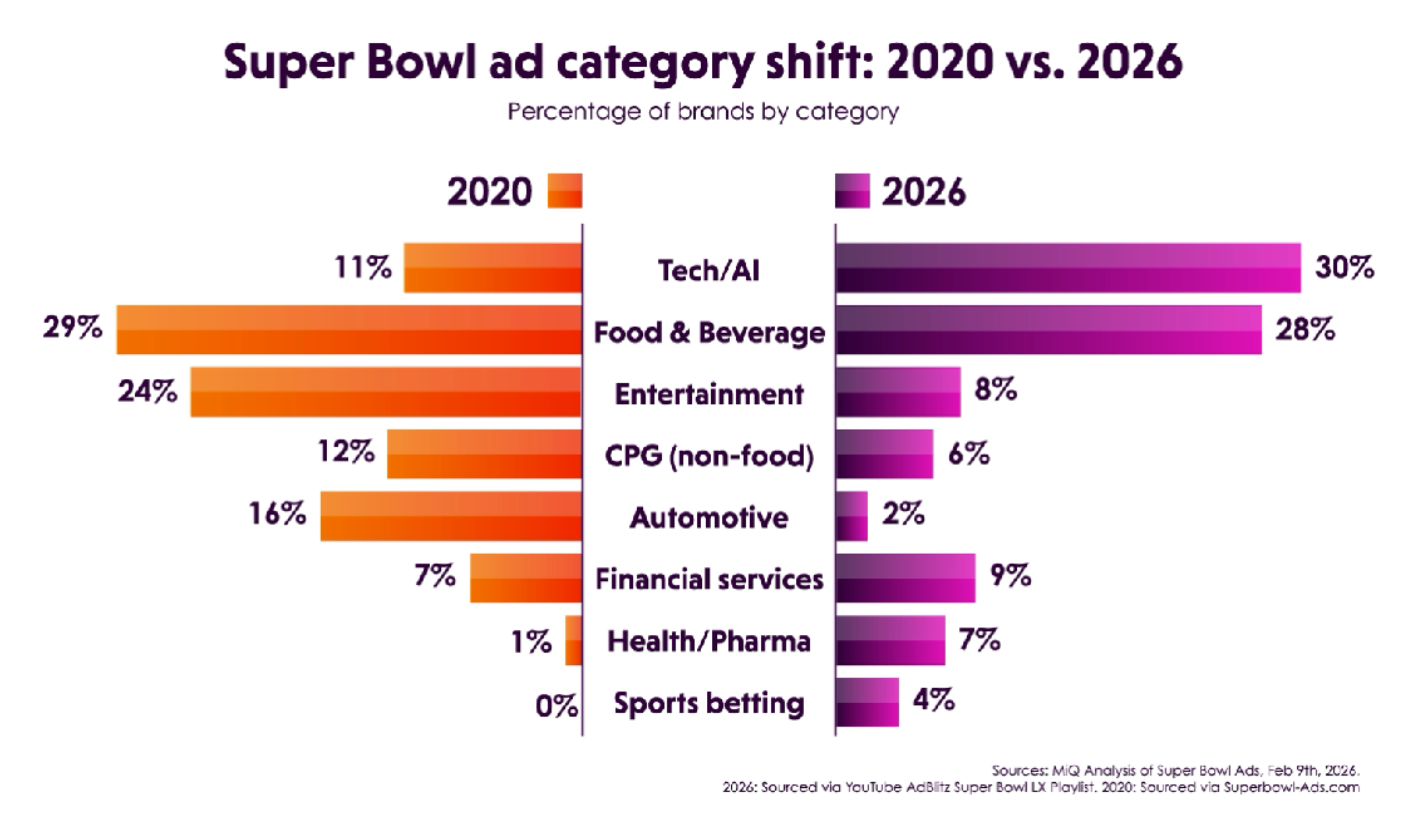
从广告主构成来看,七家 AI 原生企业—— OpenAI、Anthropic、Google、Amazon、Meta、Genspark和Base44 的集体亮相,无疑是今年超级碗的重要风向标。若将 Salesforce、Microsoft 和 Artlist 等 AI 深度整合者也纳入统计,科技/AI 类品牌的占比已从2020年的11%跃升至本届的约30%,清晰地勾勒出产业格局的演变。在创意层面,Anthropic 以一系列针对性极强的广告,直接将矛头指向 OpenAI 在 ChatGPT 中引入广告的策略,将商业竞争升维成了一场面向大众的舆论攻防。
科技类广告的激增直接冲击了超级碗的传统广告版图。曾经的广告支柱——汽车行业,其品牌占比从2020年的16%大跌至2%;娱乐行业也未能幸免,从24%下降至8%。而金融与健康/制药类品牌则乘势而上,在 Bad Bunny 演唱会前后的黄金时段大放异彩。
值得注意的是,在 AI 阵营内部,创意策略呈现出明显的分化。
Squarespace、Wix、Artlist 和 OpenAI 等品牌竞相争夺"创作者经济"的话语权;谷歌、Salesforce 及 Peloton 则倾向于"人性化"的叙事路径,试图赋予 AI 以情感温度,而非冷冰冰的技术抽象;Salesforce 和 Adobe 更是将 B2B 创意"消费化",前者甚至邀请了 MrBeast 出镜。
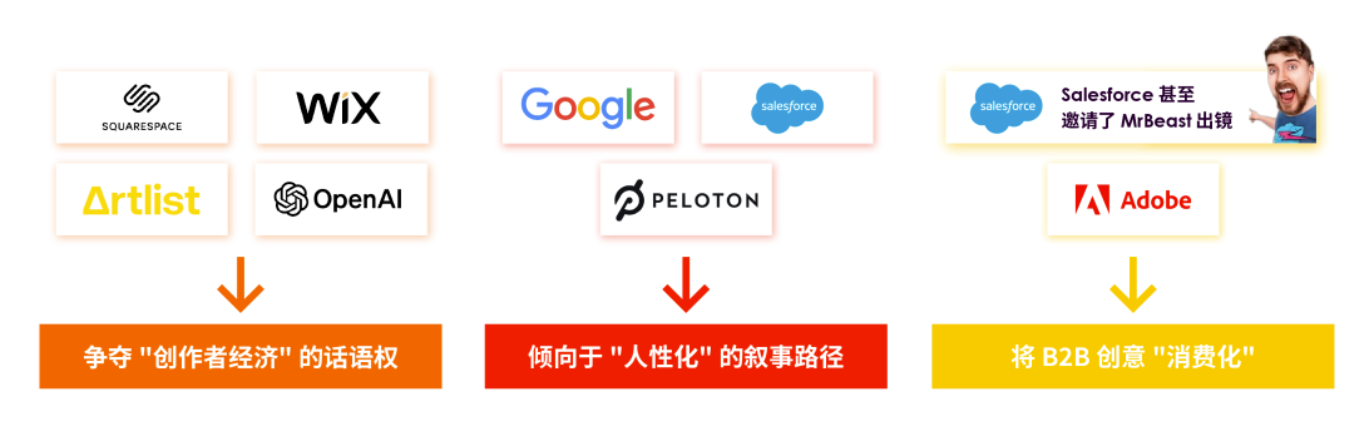
从观众反馈来看,“人性化” 路线的广告反响更为积极。这也呼应了 Pew 研究中心 2025 年 10 月的一项发现:相比对 AI 的兴奋感,美国公众对其表达担忧的比例明显更高。
3. 电视广告已成整合营销的环节之一
本届超级碗的 30 秒广告位报价在 800 万至 1200 万美元之间。对于成熟的广告主而言,这支天价广告早已不是孤注一掷的豪赌,而是一场整合营销战役中的一环——赛前预告造势、正片集中投放、创作者接力放大、赛后电商转化、最终效果评估,环环相扣。
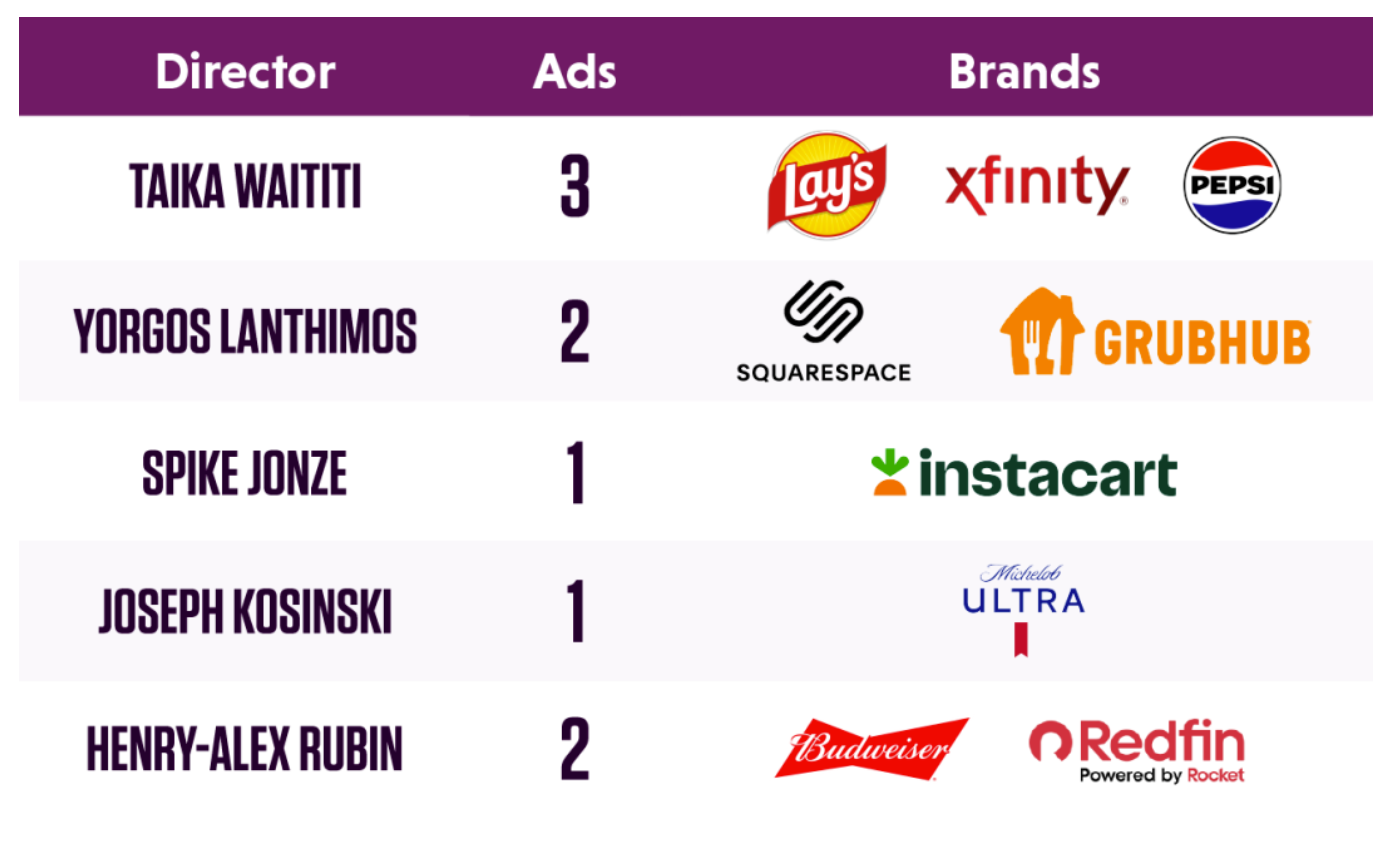
创意的投入同样匹配这份野心。Taika Waititi 操刀三支广告(乐事、Xfinity、百事),Yorgos Lanthimos 指导两支广告(Squarespace、Grubhub), Spike Jonze、Joseph Kosinski 以及 Henry-Alex Rubin 则分别掌镜 Instacart、Michelob ULTRA 和 Redfin/Rocket 的广告片。
与此同时,也有不少品牌选择彻底绕开电视直播。
这些策略以远低于传统渠道的成本实现了可观的品牌曝光——也印证了一个趋势:
超级碗正从一个单纯的媒体购买标的演变为一个复合型的媒介事件。
这意味着什么
第六十届超级碗印证了趋势数据一直以来的指向。对行业而言,这意味着几个具体的转向:
测量盲区已升级为商业风险。 如果仅用传统电视的收视数据来衡量超级碗广告效果,将错失近半数的实际观众。跨屏统一测量——将联网电视、传统电视、社交媒体、创作者内容等触点打通——已不再是可有可无的"炫技",而是判断广告投资回报的基本前提。
vMVPD 库存具备传统电视无法比拟的可寻址能力。 YouTube TV、Hulu Live 等平台的观众可以实现精准定向、精细化规划和闭环效果测量——这些能力是传统电视难以企及的。拥有程序化 CTV 投放能力的广告主,完全可以将体育直播的营销策略从 30 秒广告延伸至片前贴片、伴随内容投放、赛后二次触达等全链路环节。
策略规划必须回归真实的用户行为。 观众如何观看、如何浏览、如何购买——这些行为的改变才是策略制定的起点。54% 对 46% 的流媒体/传统电视占比不是偶然波动,而是新的基准线,且明年只会进一步倾斜。广告活动的规划、受众策略的制定、预算资源的分配,都应回归用户真实所处的屏幕。
方法与数据来源
MiQ TV Intelligence 数据: 基于 ACR(自动内容识别)和机顶盒数据,覆盖 2026 年 2 月 8 日通过 MiQ Sigma 平台追踪的超过 7000 万台美国设备。分析涵盖流媒体与传统电视平台的设备级收视行为,包括触达人数、观看时长、平台分布及网络附属机构。虚拟多频道视频节目发行方(YouTube TV、Hulu Live、Sling、Fubo)基于其传输方式、应用化体验及程序化可购买性,被归类为流媒体范畴。少量混合收看的家庭样本已被剔除。
局限性说明: 数据覆盖智能电视及联网设备,不包括户外收视、移动端独占收视,以及非智能电视且无机顶盒设备的家庭。
超级碗广告创意分析: 对 2026 年 2 月 9 日获取的 YouTube AdBlitz 超级碗 60 强播放列表中的 111 条广告素材(对应 83 个独立广告活动)进行分析,评估维度涵盖品牌、品类、创意手法、参演人员及策略定位。2020 年对比数据源自 Superbowl-Ads.com,采用相同分析框架。